Poin penting
- Seorang warga bernama Bernita Matondang mengajukan uji materi terhadap Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan ke Mahkamah Konstitusi (MK).
- Bernita menggugat Pasal 16B ayat (1a) huruf j angka 1 beserta penjelasannya.
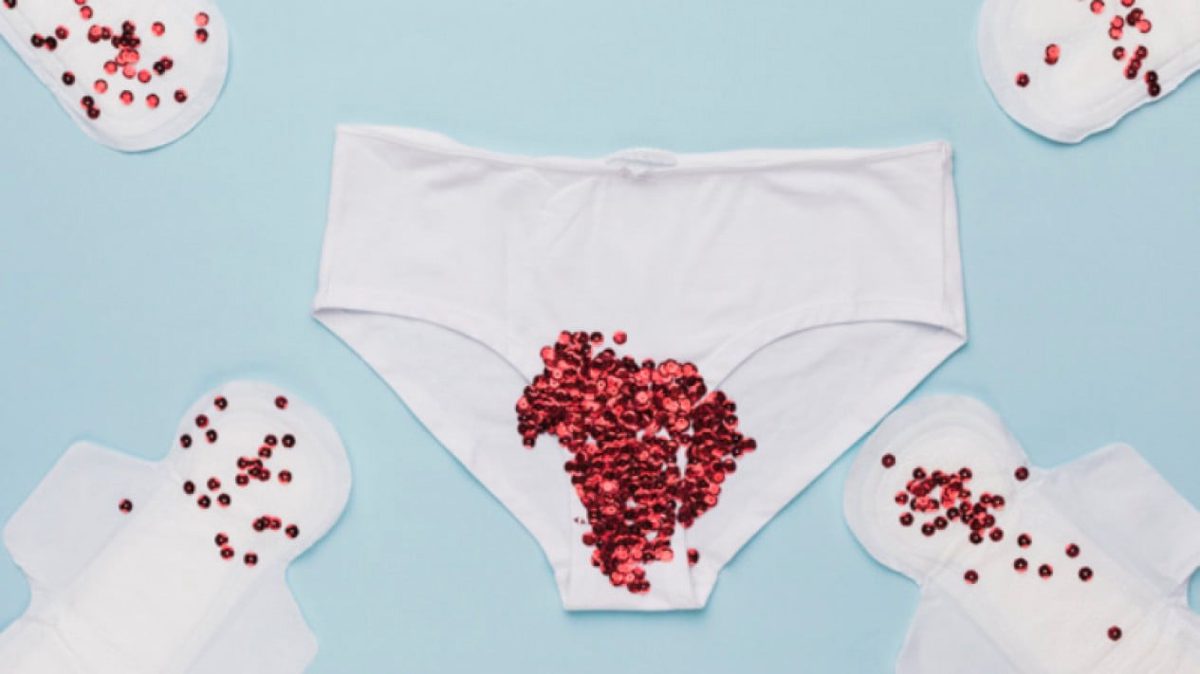
- Pemohon menyatakan pembalut merupakan produk yang dibutuhkan untuk mengelola menstruasi secara higienis.
Seorang warga bernama Bernita Matondang mengajukan uji materi terhadap Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan ke Mahkamah Konstitusi (MK). Dalam permohonannya, ia meminta pembalut menstruasi dimasukkan sebagai barang kebutuhan pokok yang mendapatkan fasilitas pembebasan Pajak Pertambahan Nilai (PPN). Permohonan tersebut terdaftar pada Senin (2/11/2026) dengan nomor perkara 406/PUU-XXIV/2026.
Bernita menggugat Pasal 16B ayat (1a) huruf j angka 1 beserta penjelasannya. Ketentuan ini mengatur pembebasan pajak atas barang dan jasa strategis termasuk kebutuhan pokok masyarakat. Namun, dalam daftar tersebut, pembalut belum tercantum sebagai barang yang memperoleh fasilitas pembebasan PPN. Gugatan ini diajukan karena produk pembalut tidak disebutkan secara eksplisit dalam barang kena pajak yang dibebaskan dari pengenaan PPN, menurut CNBC Indonesia.
Baca juga Polda NTT Geledah Rumah Dinas Bupati Kupang Terkait Laporan Dugaan Pemerkosaan
Pemohon menyatakan pembalut merupakan produk yang dibutuhkan untuk mengelola menstruasi secara higienis. Ia juga membandingkan kebijakan pengenaan pajak terhadap pembalut di Indonesia dengan beberapa negara lain. Misalnya, Malaysia memberlakukan kebijakan pajak penjualan (sales tax) 0% untuk pembalut, tampon, hingga pembalut tipis (panty liner), sebagaimana dilaporkan CNBC Indonesia.
Sementara itu, tarif PPN untuk barang nonmewah ditetapkan sebesar 12%, dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual, menurut Investor ID. Inge menegaskan bahwa pengenaan PPN atas pembalut bukan merupakan pajak yang secara khusus dikenakan kepada perempuan atau atas menstruasi, melainkan bagian dari sistem PPN yang berlaku atas konsumsi barang sesuai dengan ketentuan perpajakan, menurut Investor ID.


Komentar