Poin penting
- KPK memeriksa Rustian sebagai saksi kasus korupsi dana siap pakai.
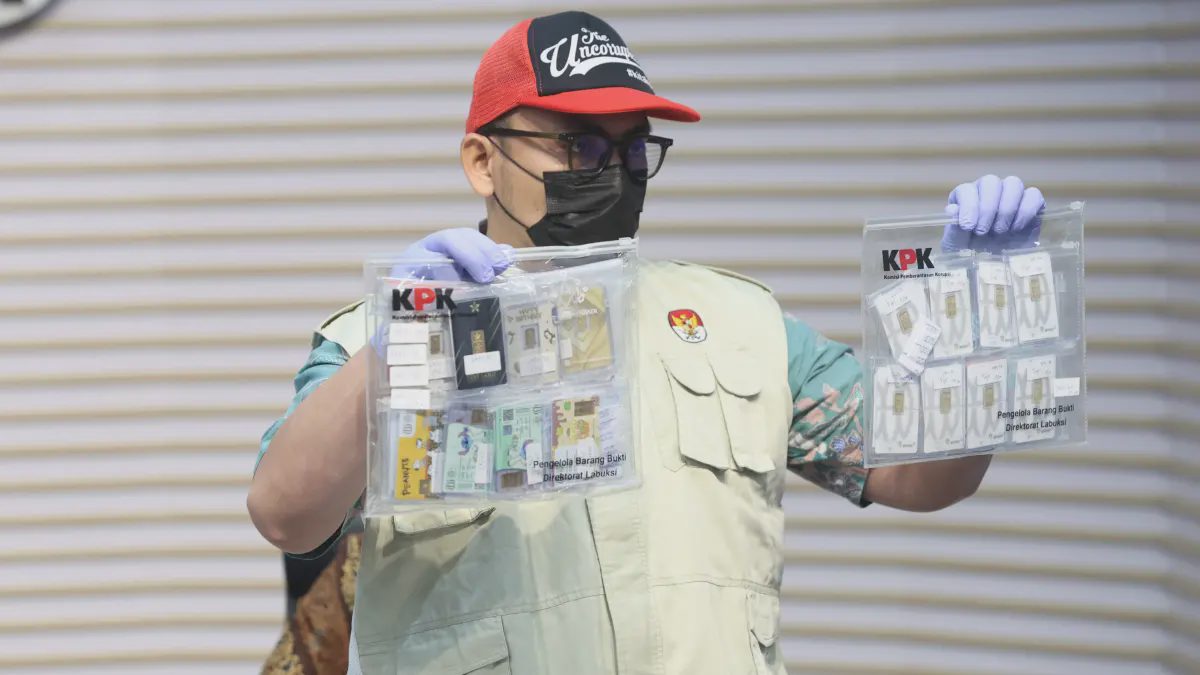
- KPK mengamankan 15 orang dan barang bukti senilai Rp5,47 miliar.
Komisi Pemberantasan Korupsi (KPK) memeriksa Sekretaris Utama Badan Nasional Penanggulangan Bencana (BNPB), Rustian, sebagai saksi dalam penyidikan dugaan tindak pidana korupsi dana siap pakai di lingkungan BNPB pada Selasa (27/10). Juru Bicara KPK Budi Prasetyo menyatakan bahwa Rustian telah tiba di Gedung Merah Putih untuk menjalani pemeriksaan.
Penyidik menjadwalkan pemeriksaan terhadap tujuh saksi lainnya yang merupakan pegawai BNPB. Selain Rustian, KPK juga memanggil Denny Herman selaku tenaga ahli BNPB, Andria Yuferryzal selaku Kepala Biro Perencanaan, dan Yahya Djunaid selaku Kepala Biro Sumber Daya Manusia. Pantauan SindoNews menunjukkan Rustian tiba di lokasi pada pukul 10.00 WIB.
Baca juga Polda NTT Geledah Rumah Dinas Bupati Kupang Terkait Laporan Dugaan Pemerkosaan
Penyidikan ini berfokus pada dugaan penyimpangan penggunaan dana siap pakai untuk penanggulangan bencana dalam rentang 2022-2026. Jawa Pos melaporkan KPK menduga anggaran yang semestinya digunakan untuk penanganan kebencanaan tidak sepenuhnya dipergunakan sesuai peruntukannya dan justru dimanfaatkan untuk kepentingan pribadi.
KPK membagi dugaan korupsi dana kebencanaan BNPB menjadi dua klaster, yakni konflik kepentingan dan suap, menurut Beritasatu. Dalam perkembangan kasus, KPK menetapkan lima orang sebagai tersangka. Pada klaster pertama, KPK menetapkan Bima Setiawan, tenaga ahli sekaligus adik mantan Kepala BNPB Suharyanto, sebagai tersangka.
Kasus ini bermula dari operasi tangkap tangan (OTT) yang dilakukan KPK pada 13 Oktober 2026 di Jakarta. Operasi tersebut mengamankan 15 orang terkait dugaan korupsi dana siap pakai. Pada 16 Oktober 2026, KPK menyita barang bukti senilai sekitar Rp5,47 miliar.
Rustian merupakan salah satu orang yang diamankan KPK dalam operasi tangkap tangan beberapa waktu lalu. KPK belum menyampaikan keterangan lebih lanjut mengenai materi pemeriksaan masing-masing saksi.


Komentar